Un’impresa può crescere, vendere, mostrare margini soddisfacenti e persino chiudere l’esercizio con un utile positivo, ma trovarsi comunque in una condizione di fragilità finanziaria. È un paradosso che molte PMI conoscono bene, anche se spesso lo riconoscono solo quando il problema è già diventato concreto: i fornitori premono, le scadenze si avvicinano, le banche chiedono chiarezza e la sensazione diffusa è quella di lavorare molto senza riuscire a respirare davvero. In questi casi il punto non è il fatturato, e nemmeno soltanto la redditività. Il punto è la cassa. Ed è proprio qui che il cash flow aziendale smette di essere una formula tecnica e diventa una misura autentica della salute dell’impresa. Il manuale insiste con chiarezza su questo passaggio: utile e liquidità non coincidono, e confonderli è uno degli errori più pericolosi nella gestione aziendale.
Quando si osserva un’impresa soltanto attraverso il conto economico, si rischia di vedere una fotografia parziale. Il conto economico racconta la performance per competenza, mentre il flusso di cassa racconta ciò che accade davvero ai soldi: quando entrano, quando escono, se bastano, se sostengono gli investimenti, se permettono di onorare il debito e se accompagnano oppure mettono sotto pressione la crescita. Per questo, parlare di flusso di cassa aziendale significa parlare della capacità concreta dell’impresa di reggere nel tempo, non solo di apparire ordinata sulla carta. È esattamente la logica che emerge sia dalla bozza di partenza sia dai capitoli del libro dedicati alla gestione della liquidità, del circolante e della sostenibilità finanziaria.
🧩 Che cos’è davvero il cash flow aziendale
Il cash flow aziendale rappresenta il movimento reale del denaro in un certo periodo. A differenza del bilancio economico, che registra ricavi e costi anche quando non sono ancora stati incassati o pagati, il cash flow guarda alla liquidità effettiva. In altre parole, prova a rispondere a una domanda molto semplice e insieme molto seria: quanti soldi stanno entrando davvero in azienda e quanti ne stanno uscendo? La differenza tra queste due letture è meno banale di quanto sembri, perché proprio in questo scarto nasce uno dei fenomeni più frequenti nella vita d’impresa: l’azienda che guadagna sulla carta ma si impoverisce nella cassa.
Il libro lo spiega con un’immagine molto efficace: un’azienda può avere utili costanti ma flussi negativi, e in quel caso assomiglia a un atleta che continua a correre senza avere più respiro. Il problema, infatti, non è solo quanto si vende, ma quando si incassa; non è solo quanto si investe, ma come quell’investimento viene finanziato; non è solo la presenza del debito, ma la sua coerenza con la capacità dell’impresa di generare cassa. È per questo che la liquidità non è un tema amministrativo di secondo piano, ma il luogo in cui la strategia aziendale incontra la realtà.
🧭 Il rendiconto finanziario spiegato come mappa della realtà
Per leggere correttamente il cash flow si utilizza il rendiconto finanziario, cioè lo strumento che organizza i movimenti di cassa in tre grandi aree: gestione operativa, attività di investimento e attività di finanziamento. Questa tripartizione non serve solo a “mettere in ordine” i numeri, ma permette di capire da dove arriva la liquidità e perché. In sostanza, il rendiconto finanziario non si limita a mostrare un saldo finale: spiega la storia che ha portato a quel saldo. Ed è proprio per questo che il manuale lo presenta non come un documento tecnico da commercialisti, ma come una vera base di lettura manageriale.
📊 Cash flow operativo: il cuore della sostenibilità
Il cash flow operativo è il primo flusso da osservare, perché misura la capacità dell’impresa di generare liquidità dalla propria attività caratteristica. Qui troviamo gli incassi dai clienti, i pagamenti ai fornitori, il costo del personale, le spese operative, le imposte e, più in generale, tutto ciò che appartiene alla vita ordinaria dell’azienda. In termini molto concreti, questo flusso risponde a una domanda decisiva: il business produce cassa oppure la assorbe? Se la risposta è positiva, l’impresa ha una base sana. Se invece il flusso operativo è debole o negativo, bisogna fermarsi a capire se il problema riguarda margini troppo bassi, crediti che si allungano, magazzino eccessivo o crescita mal governata.
💡 Esempio pratico
Immaginiamo un’impresa che in un anno registri 800.000 euro di incassi da clienti, 450.000 euro di pagamenti a fornitori, 200.000 euro di stipendi e 80.000 euro di altre spese operative. Il cash flow operativo risulta positivo per 70.000 euro. Questo dato, già presente nella bozza, è utile proprio perché rende evidente una verità semplice: non conta soltanto il fatturato, conta la capacità di trasformare l’attività in liquidità reale. Un’impresa può lavorare molto, ma se non converte quel lavoro in cassa, la sua apparente forza resta fragile.
⚠️ Quando il cash flow operativo è negativo
Un cash flow operativo negativo non è mai un dettaglio trascurabile, perché segnala che la gestione corrente sta consumando liquidità invece di produrla. Le cause possono essere diverse: margini insufficienti, costi eccessivi, clienti che pagano troppo tardi, scorte che crescono oltre il necessario oppure una crescita commerciale non accompagnata da un’adeguata pianificazione finanziaria.
Il manuale amplia il concetto collegandolo al tema della crisi da crescita: aumentare fatturato e clienti, senza presidiare tempi di incasso e fabbisogno di circolante, può creare una forte tensione finanziaria anche in presenza di risultati economici apparentemente positivi.
📊 Cash flow da investimenti: il futuro che assorbe risorse
Il secondo flusso riguarda le attività di investimento, cioè l’acquisto o la vendita di beni destinati a restare in azienda per più anni: macchinari, impianti, software, immobili, attrezzature, partecipazioni. In genere questo flusso è negativo, perché gli investimenti comportano uscite di denaro. Ma un flusso negativo, in questa area, non è necessariamente un segnale di debolezza. Spesso indica, più semplicemente, che l’impresa sta costruendo il proprio futuro. Il problema nasce quando questi investimenti non sono sostenuti da una cassa operativa sufficientemente robusta oppure quando vengono finanziati con strumenti incoerenti rispetto alla loro durata.
Il libro è molto chiaro su questo punto: le decisioni di finanziamento devono essere coerenti con la vita utile dell’investimento.
💡 Esempio pratico
Se un’impresa acquista un nuovo macchinario per 120.000 euro e vende un vecchio impianto per 20.000 euro, il cash flow da investimenti è pari a -100.000 euro. Questo significa che l’azienda ha investito cento mila euro netti nel proprio sviluppo. Preso isolatamente, il dato non è negativo: diventa un problema solo se quel fabbisogno non ha una copertura credibile o se finisce per assorbire una liquidità che la gestione ordinaria non riesce a rigenerare.
📊 Cash flow da finanziamento: il rapporto tra impresa e capitale
Il terzo flusso riguarda le operazioni di finanziamento: nuovi prestiti bancari, rimborsi di mutui e finanziamenti, aumenti di capitale, distribuzione di dividendi, pagamento delle rate. Qui si misura il rapporto dell’impresa con le risorse esterne. Anche in questo caso il dato va letto con equilibrio, perché un flusso positivo può indicare un’azienda che si finanzia per crescere, ma può anche rivelare un’impresa che sta coprendo con il debito una debolezza della gestione corrente. La differenza è fondamentale. Una cassa finale positiva non equivale automaticamente a solidità, soprattutto se deriva da nuovo indebitamento e non dalla capacità del business di produrre liquidità.
💡 Esempio pratico
Se durante l’anno l’impresa riceve 150.000 euro di nuovo finanziamento e rimborsa 60.000 euro di rate, il cash flow da finanziamento è pari a 90.000 euro. In termini semplici, la liquidità aumenta grazie a nuova finanza. Ma proprio qui serve la lettura manageriale: quell’aumento sta sostenendo investimenti coerenti, oppure sta colmando una carenza strutturale di cassa? La risposta cambia completamente il giudizio sull’equilibrio dell’azienda.
🧠 La vera lettura nasce quando i tre flussi si guardano insieme
Il vero valore del rendiconto finanziario emerge quando i tre flussi vengono letti in combinazione. La bozza propone un esempio molto utile: cash flow operativo +80.000 euro, cash flow da investimenti -120.000 euro, cash flow da finanziamenti +50.000 euro. Il risultato complessivo è +10.000 euro di liquidità. La parte interessante, però, non è solo il saldo finale, ma la sua composizione: l’impresa genera cassa dalla gestione, investe nello sviluppo e utilizza anche una quota di finanziamento per sostenere quel percorso. È una dinamica piuttosto tipica delle aziende in crescita e, se resta sotto controllo, è perfettamente coerente.
Il manuale propone però anche il caso opposto, quello più insidioso: un’impresa con buona apparenza economica ma cash flow operativo negativo, che vende un cespite per fare cassa e ricorre a nuovo debito per coprire la gestione. In questo scenario la liquidità finale può addirittura risultare positiva, ma la sua origine è fragile. La cassa non arriva dal business: arriva da dismissioni e finanziamenti. E questo è uno dei segnali più chiari di tensione di tesoreria nel medio periodo. In altre parole, non basta guardare se la cassa c’è; bisogna capire da dove viene.
🧭 Gestione della tesoreria aziendale: dove il metodo fa la differenza
Accanto all’analisi del rendiconto c’è poi la gestione della tesoreria aziendale, che rappresenta la dimensione quotidiana del controllo della cassa. Qui non siamo più soltanto nel campo dell’analisi, ma in quello del governo operativo: monitorare incassi e pagamenti, programmare le uscite, aggiornare gli scadenziari, presidiare i rapporti con le banche, verificare i saldi disponibili, prevedere i fabbisogni futuri. In molte piccole imprese questa attività viene ancora gestita in modo informale, spesso sulla base dell’esperienza dell’imprenditore o dell’ufficio amministrativo. Ma quando la complessità cresce, l’informalità smette di essere flessibilità e diventa vulnerabilità.
Il manuale individua alcuni strumenti fondamentali di una tesoreria moderna: budget di tesoreria, scadenzario integrato, dashboard di controllo, procedure di autorizzazione e monitoraggio costante dei saldi. Il messaggio, però, è molto importante: non serve per forza una struttura sofisticata, serve prima di tutto un metodo. Una buona tesoreria non nasce dalla complessità, ma dalla disciplina dei controlli e dall’aggiornamento continuo delle informazioni. Anche una PMI può organizzarsi bene con strumenti semplici, purché siano usati con regolarità e consapevolezza.
💡 Esempio pratico
Un’impresa che aggiorna ogni settimana il proprio budget di tesoreria, incrociando scadenze clienti, pagamenti fornitori, utilizzo dei fidi e impegni fiscali, riesce a vedere in anticipo i picchi di tensione. Questo consente di rinegoziare una scadenza, anticipare un incasso, spostare un investimento o aprire per tempo un confronto con la banca. In questo senso la tesoreria non è una funzione passiva: è uno strumento di prevenzione.
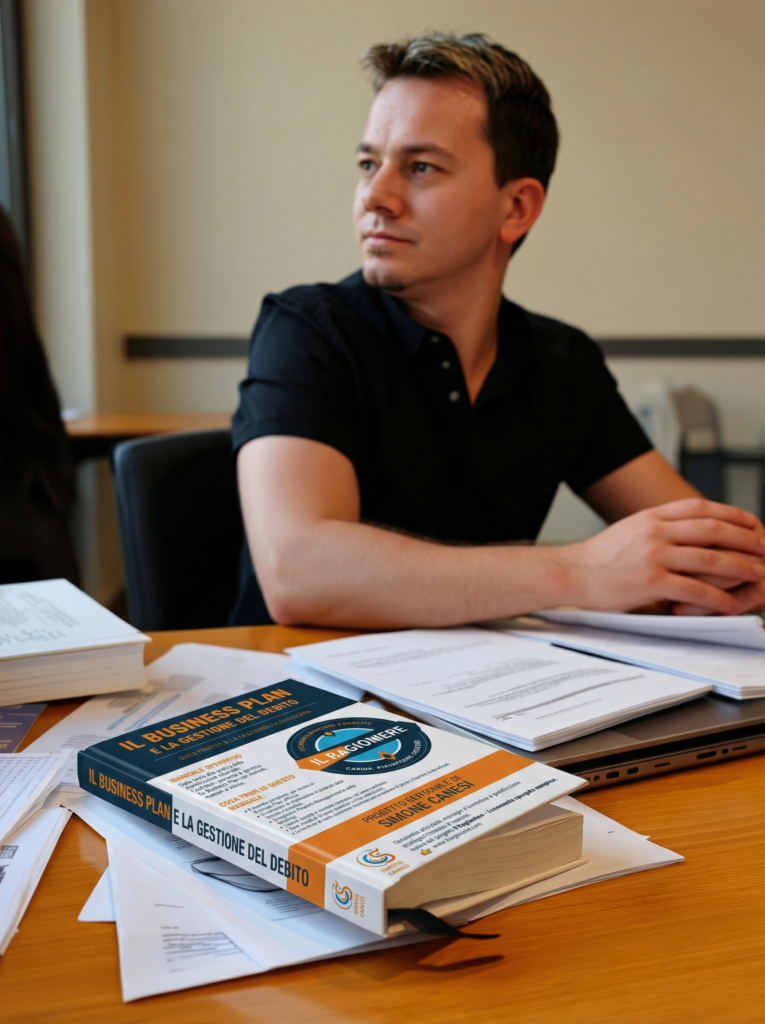
👉 Nel manuale “Il business plan e la gestione del debito – Guida pratica alla sostenibilità finanziaria” mostro passo dopo passo come costruire un Business Plan solido e gestire il debito in modo sostenibile.
📊 Perché il cash flow è centrale nel Business Plan
Un Business Plan credibile non può fermarsi al conto economico. Deve tradurre le previsioni commerciali in flussi reali, cioè in incassi, pagamenti, investimenti, fabbisogni e capacità di rimborso del debito. È per questo che il cash flow operativo diventa anche il linguaggio delle banche: quando un’impresa chiede un finanziamento, l’interlocutore esterno non guarda solo se il progetto produce margini, ma soprattutto se produrrà liquidità sufficiente a sostenere gli impegni finanziari futuri. Un piano economico può apparire convincente, ma se il flusso di cassa mostra tensioni, quel piano perde credibilità.
Da questo punto di vista il cash flow non è un allegato tecnico del piano, ma una delle sue parti più vere. È il luogo in cui la strategia, gli investimenti, il circolante e il debito vengono finalmente messi alla prova. Ed è proprio questa la differenza tra un Business Plan costruito per “raccontare bene” e un Business Plan costruito per governare davvero l’impresa.
📌 Conclusione: la cassa non misura solo il presente, misura la continuità
Alla fine, la salute di un’impresa non si misura soltanto nei numeri che fanno bella figura in bilancio, ma in quelli che resistono al tempo, alle scadenze, agli imprevisti e alla crescita. La cassa è il punto in cui ogni scelta aziendale diventa concreta: vendere, investire, assumere, finanziare, espandersi. Per questo il cash flow aziendale non dovrebbe mai essere considerato un tema riservato agli specialisti, ma una forma di consapevolezza imprenditoriale. Chi sa leggere i flussi di cassa comprende non solo se l’azienda sta andando bene, ma come ci sta andando e per quanto potrà continuare a farlo in modo sostenibile. Il conto economico misura la performance; la liquidità misura la capacità di continuare. E, molto spesso, è proprio lì che si decide il futuro dell’impresa.